Un dégât des eaux en location demande une réaction coordonnée entre locataire, propriétaire et parfois le syndic afin d’obtenir une indemnisation rapide et éviter l’aggravation des dommages. Ce guide pratique explique qui prévenir, quelles preuves réunir, les erreurs fréquentes à éviter et comment fonctionne la convention IRSI pour accélérer les règlements.
Sommaire
Qui doit alerter en premier en cas de dégât des eaux ?
Dans la majorité des situations, c’est la personne qui constate l’infiltration qui déclenche la procédure. Le locataire, présent dans le logement, alerte en général son propriétaire et contacte son assureur habitation. Si l’origine semble venir des parties communes d’un immeuble, il faut aussi prévenir le syndic sans tarder. Chaque acteur doit ensuite déclarer le sinistre à son propre assureur dans un délai de 5 jours ouvrés.
Comment répartir les responsabilités selon l’origine du sinistre
La responsabilité ne dépend pas de qui découvre le dégât mais bien de l’origine de la fuite. Trois grandes situations reviennent souvent :
Si la cause provient d’un appareil ou d’un mauvais usage dans le logement (machine à laver mal raccordée, robinet laissé ouvert, flexible percé), c’est généralement l’occupant qui est considéré responsable et qui saisit sa assurance multirisque habitation.
Si la fuite est due à un élément structurel du logement (canalisation encastrée, toiture étanchéité défectueuse, chauffe-eau ancien), la charge revient le plus souvent au propriétaire bailleur, qui prend en charge les réparations structurelles et peut déclarer auprès de son contrat PNO s’il en dispose.
Enfin, quand l’origine est collective — colonne montante, réseau collectif, toiture ou façade de l’immeuble — la copropriété, via le syndic, est responsable et son assurance intervient.
Gestes immédiats et erreurs à éviter
Agir vite limite l’étendue du sinistre mais certaines attitudes compliquent l’indemnisation. Voici des pratiques utiles et pièges courants.
- Couper l’arrivée d’eau et, si nécessaire, l’électricité dans la zone affectée pour réduire les risques.
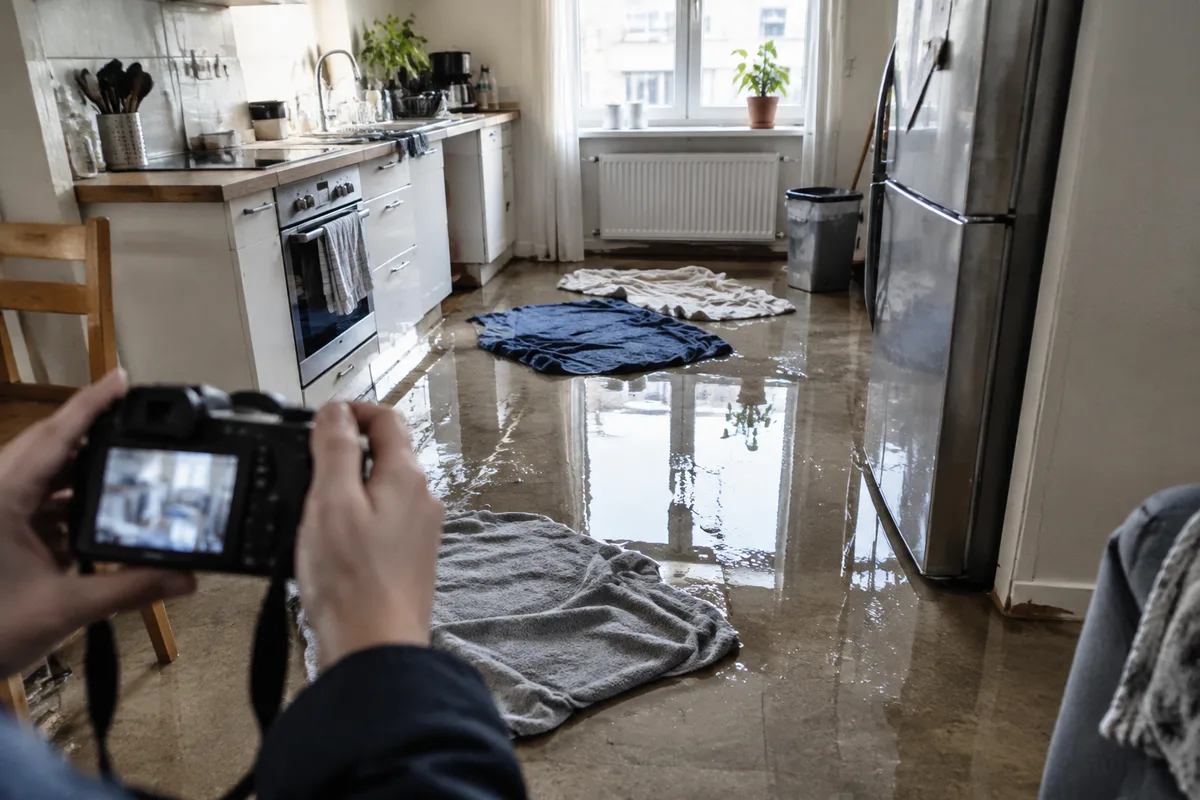
- Documenter : photos datées, vidéos, description précise des lieux et des circonstances. Ne jetez rien tout de suite.
- Remplir un constat amiable dégât des eaux si d’autres logements sont touchés ; signez-le si les voisins coopèrent.
- Ne lancez pas de travaux définitifs sans accord de l’assureur ou sans devis validé pour éviter des refus de prise en charge.
Erreurs fréquentes : attendre trop longtemps avant la déclaration, effacer des preuves (essuyer les plafonds, sécher avant photos) ou entreprendre des réparations coûteuses sans l’accord préalable de l’assureur.
La convention IRSI : ce qu’elle couvre et ses limites
Pour de nombreux dégâts des eaux en habitat, la convention IRSI simplifie la gestion entre assureurs et accélère l’indemnisation.
À quelles sommes s’applique-t-elle ?
La convention s’applique pour la plupart des sinistres d’habitation dont le coût est inférieur ou égal à 5 000 € HT par local sinistré. Elle fixe des règles pratiques pour déterminer quel assureur prend en charge et comment organiser l’expertise.
Différences selon le montant du sinistre
Pour les petits sinistres (montant faible), l’assureur de l’occupant sinistré intervient en priorité. Pour les sinistres intermédiaires, un expert mandaté “pour compte commun” évalue la situation afin d’éviter des expertises contradictoires. Au-delà de 5 000 € HT, on revient au droit commun : chaque assureur indemnise son assuré puis exerce des recours entre eux, ce qui allonge les délais.
Que faire si un voisin refuse l’accès ou la signature du constat amiable ?
Le refus d’un voisin complique parfois la recherche de fuite mais ne bloque pas nécessairement l’indemnisation. Commencez par le relancer par écrit et, si nécessaire, envoyez une mise en demeure. L’assureur ou le syndic peut ensuite faire constater la situation par un huissier pour documenter l’origine du sinistre et obtenir l’accès au logement. Anticipez toutefois des délais supplémentaires et informez votre propre assureur dès le départ.
Documents et preuves à fournir pour faciliter l’indemnisation
La qualité du dossier influence fortement la rapidité du règlement. Outre le constat amiable, joignez toujours des photos, une description datée des événements, les coordonnées éventuelles des témoins et les échanges avec le voisin ou le syndic. Conservez les devis et factures liés aux réparations provisoires (assèchement, bâchage), car ils seront utiles pour le remboursement partiel en attendant l’expertise.
FAQ
Qui doit déclarer un dégât des eaux en location ?
Chaque partie signale le sinistre à son propre assureur dans un délai maximum de 5 jours ouvrés. Le locataire prévient son propriétaire et le syndic si les parties communes sont suspectées.
Le locataire peut-il commencer des réparations lui-même ?
Il peut effectuer des mesures temporaires pour limiter les dégâts (couper l’eau, éponger, protéger les biens), mais il est préférable d’attendre l’accord de l’assureur avant des réparations définitives pour éviter un refus de prise en charge.
Que couvre la convention IRSI pour un dégât des eaux en copropriété ?
Pour les sinistres ≤ 5 000 € HT par local sinistré, l’IRSI organise qui indemnise et mandate, si nécessaire, un expert commun. Elle exclut certains cas et permet d’éviter des procédures entre assureurs sur les montants modestes.
Que faire si l’origine du sinistre n’est pas évidente ?
Signalez rapidement le sinistre à votre assureur et au gestionnaire de l’immeuble. L’assureur lancera une recherche de fuite et pourra mandater un expert pour déterminer la cause ; la transparence et la coopération des parties accélèrent cette phase.