Choisir un terminal de paiement électronique demande plus que de comparer des prix : il faut comprendre comment l’appareil traite une transaction, quels frais se cachent derrière chaque encaissement et quelle solution s’adapte vraiment à votre activité. Voici un guide pratique pour vous aider à y voir clair et éviter les erreurs les plus courantes.
Sommaire
Comment se déroule une transaction sur un terminal de paiement ?
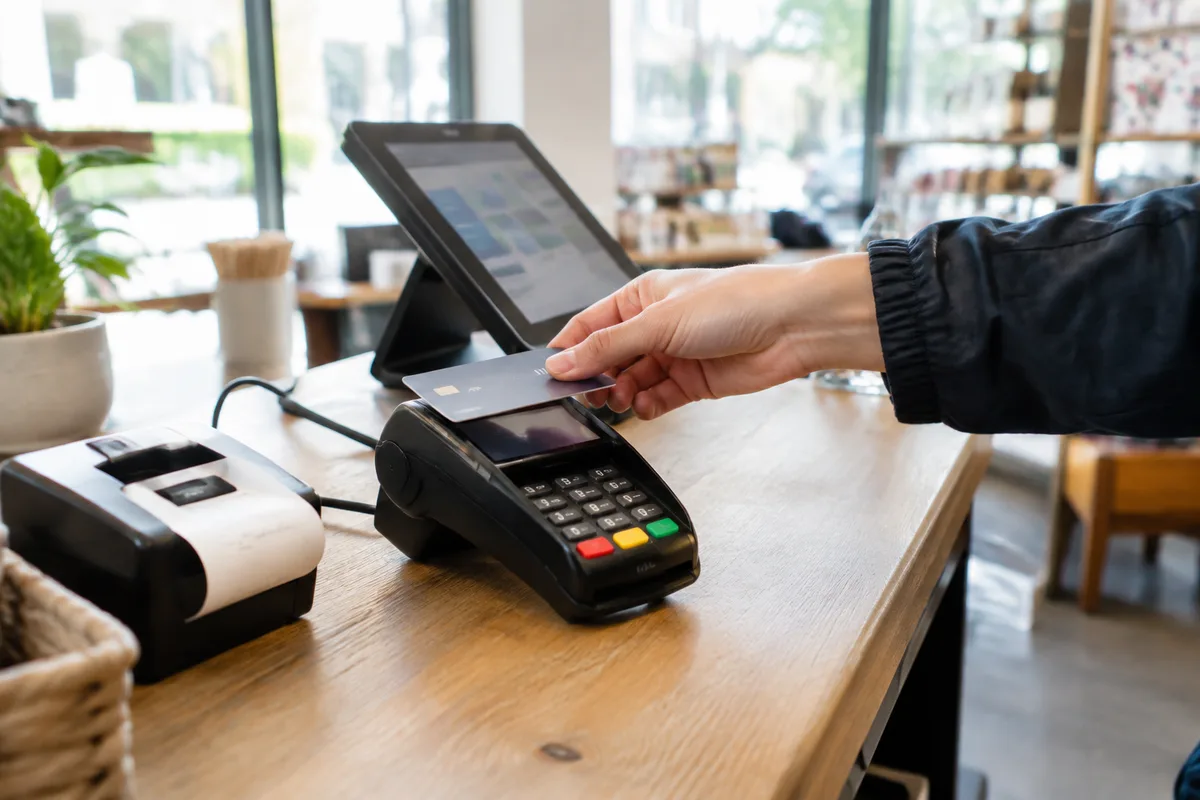
Un paiement par carte démarre par la lecture de la carte : puce EMV, piste magnétique, paiement sans contact via NFC ou par une solution Tap to Pay sur smartphone. Le terminal capture les données nécessaires puis les transmet au réseau de paiement par Ethernet, Wi‑Fi, Bluetooth (via téléphone) ou 3G/4G.
Après transmission, la banque du porteur vérifie plusieurs éléments : solde disponible, plafonds, et signaux de fraude éventuels. La validation doit aussi respecter les règles d’authentification renforcée imposées par la Directive DSP2. Une fois l’autorisation reçue, la transaction est validée et le ticket peut être imprimé ou envoyé par SMS/e‑mail, l’opération étant enregistrée pour la comptabilité.
En pratique, la rapidité et la fiabilité de ces étapes dépendent autant du modèle de TPE que de la qualité de la connexion et du paramétrage du prestataire : c’est pourquoi le choix du terminal influe directement sur l’expérience client à la caisse.
Quel terminal choisir selon votre type d’activité ?
Commerce fixe
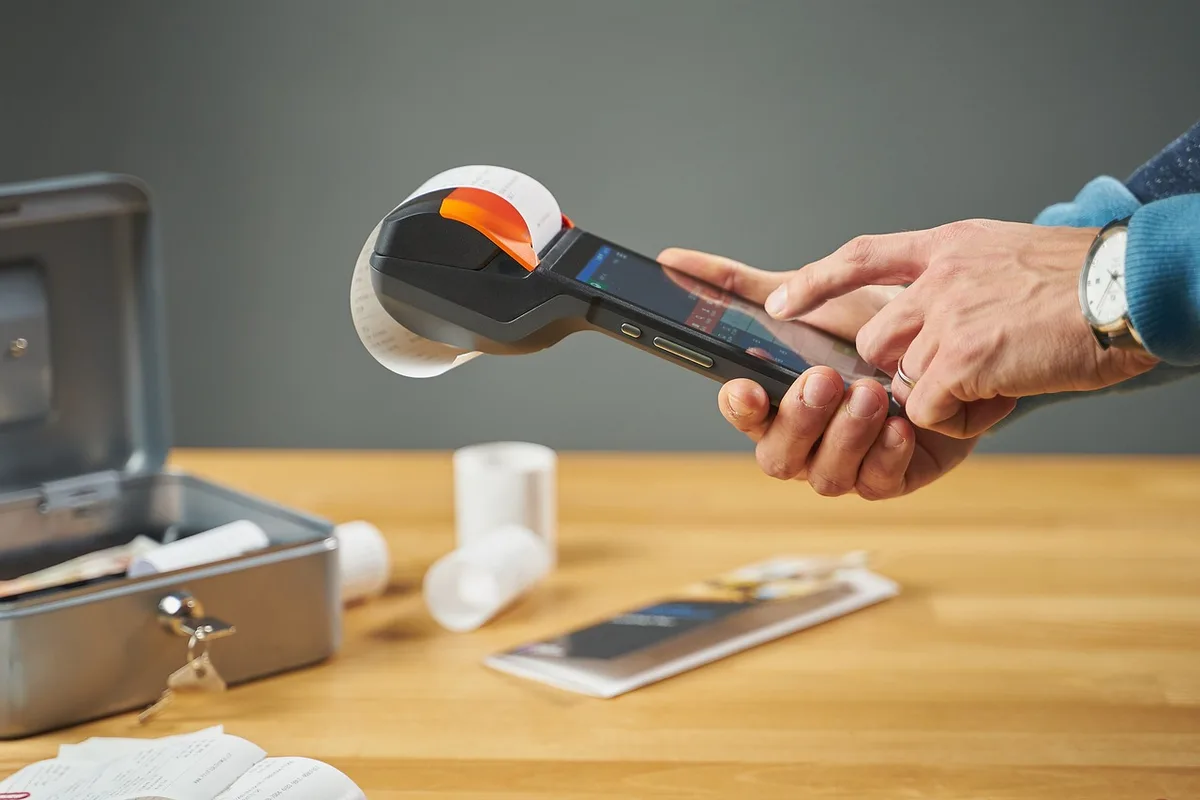
Si votre point de vente reçoit un flux constant de clients, optez pour un terminal stable et rapide. Un TPE filaire (Ethernet) ou un terminal Android avec caisse intégrée facilite les encaissements rapides, l’impression de tickets et l’ajout d’applications pour la gestion des stocks.
Activité itinérante et stands
Pour un food truck, un artisan sur les marchés ou tout professionnel mobile, privilégiez un TPE autonome en 3G/4G ou un terminal portable relié à un smartphone. Ces solutions limitent les risques liés à l’absence de Wi‑Fi et permettent d’encaisser partout.
Professions libérales et petits volumes
Consultants, thérapeutes ou freelances trouveront souvent pratique un TPE portable sans abonnement ou une solution Tap to Pay. Ces options réduisent les coûts fixes et permettent d’accepter des paiements ponctuels, y compris à distance via lien de paiement ou QR code.
Quels coûts prévoir et comment les réduire ?
Plusieurs types de frais interviennent lors d’un encaissement : la commission d’interchange (rémunération entre banques), les frais de réseau et la commission commerçant facturée par votre prestataire. Le Règlement (UE) 2015/751 plafonne les interchange à 0,2 % pour les cartes de débit et 0,3 % pour les cartes de crédit, mais d’autres coûts peuvent s’ajouter selon le contrat.
Le matériel génère aussi des dépenses : achat ou location du TPE, frais d’installation, maintenance et connectivité. Les cartes premium ou émises hors zone euro entraînent généralement des commissions plus élevées.
Pour limiter les coûts, adaptez le choix du terminal à votre activité, comparez les offres (notamment la structure des commissions), favorisez les cartes de débit si possible et vérifiez si la location inclut le remplacement en cas de panne et les mises à jour logicielles.
| Type de solution | Atouts | Inconvénients | Coûts indicatifs |
|---|---|---|---|
| TPE fixe (Ethernet) | Rapide et fiable pour volumes importants | Peu mobile | Achat 150–300 €, location 15–30 €/mois |
| TPE portable (Bluetooth + smartphone) | Compact, économique, pour petites structures | Dépend du smartphone | Achat 19–149 € ; commissions 1,75–2,75 % |
| TPE mobile (3G/4G) | Autonome et robuste en mobilité | Coût d’acquisition et abonnement possible | Achat 200–400 €, location 20–40 €/mois |
| TPE Android (caisse intégrée) | Solution tout‑en‑un : caisse + paiements | Plus onéreux | Achat 300–800 € |
| Tap to Pay / TPE virtuel | Sans matériel dédié, très mobile | Dépend du smartphone ; pas d’impression physique | Commissions variables 1–3 % selon prestataire |
Quels pièges éviter lors du choix d’un TPE ?
- Signer sans vérifier la structure des commissions et la durée d’engagement.
- Ignorer les frais cachés (installation, remplacement, impressions de tickets, connectivité).
- Choisir un terminal incompatible avec votre logiciel de caisse ou vos procédures de facturation.
- Ne pas tester le service après‑vente et les délais de remplacement en cas de panne.
- Soumettre l’ensemble de vos transactions sans analyser le panier moyen et le type de cartes reçues, ce qui peut coûter plus cher.
Comment négocier son offre ou changer de prestataire ?
Avant de négocier, examinez quelques mois de transactions pour connaître votre volume, votre panier moyen et la répartition par type de carte. Demandez des devis détaillés incluant toutes les lignes de coût et exigez de la transparence sur les commissions et services inclus (mise à jour, maintenance, remplacement).
Si vous envisagez de changer, contrôlez la compatibilité du nouveau TPE avec votre système de caisse, anticipez le délai de migration et demandez une période de test si possible. Un prestataire clair sur la facturation et réactif pour le support vaut souvent plus qu’un tarif initialement attractif mais opaque.
Quand privilégier la location plutôt que l’achat ?
La location est intéressante si vous privilégiez la tranquillité : elle inclut généralement le remplacement en cas de panne, les mises à jour et l’assistance. L’achat peut réduire les coûts sur le long terme, mais attention : posséder le terminal ne supprime pas les commissions par transaction ni éventuellement certains frais annexes.