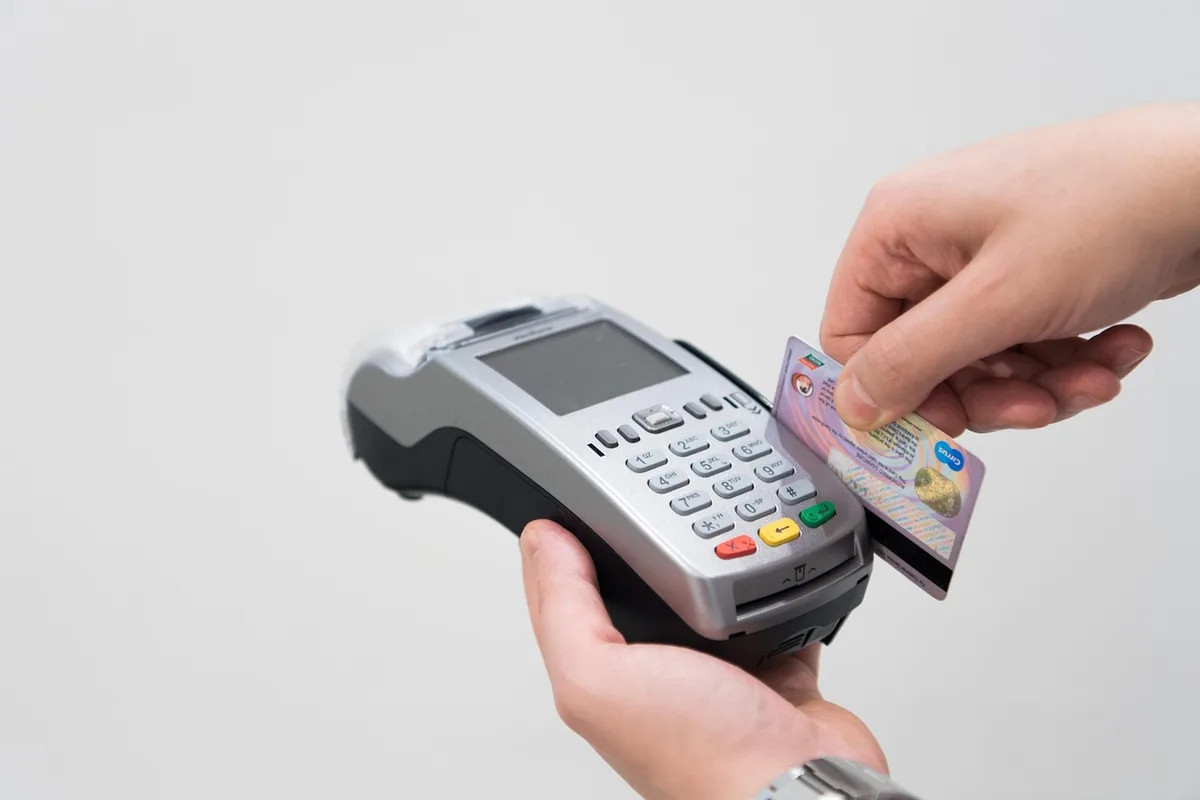
Le lecteur de carte bancaire s’est imposé comme un outil incontournable pour accepter les paiements électroniques. Qu’il soit intégré à une caisse, embarqué dans un vélo de livraison ou utilisé lors d’un événement associatif, il transforme un échange commercial en une opération sécurisée et traçable. Ce guide pratique vous aide à choisir, installer et exploiter un terminal de paiement tout en évitant les erreurs courantes.
Sommaire
Comment choisir un lecteur de carte bancaire adapté à votre activité ?
Avant toute décision, identifiez vos besoins réels : mobilité, volume de transactions, nécessité d’imprimer des tickets, ou intégration avec un logiciel de caisse. Un commerce sédentaire privilégiera souvent un TPE fixe, tandis qu’un commerçant ambulant ou un taxi aura besoin d’un terminal mobile. Certains prestataires proposent des solutions qui transforment un smartphone ou une tablette en lecteur, utile pour les petites structures ou les stands temporaires.
Liste pratique : les 5 points à vérifier avant d’acheter ou de louer un TPE
- Compatibilité avec vos moyens de paiement habituels (cartes à puce, sans contact, paiement mobile).
- Types de connexion proposés (Ethernet, Wi‑Fi, 4G/5G) et résilience en cas de coupure réseau.
- Options matérielles (imprimante, autonomie de la batterie, taille et lisibilité de l’écran).
- Modalités commerciales : achat versus location et conditions des commissions ou abonnements.
- Intégration logicielle pour la comptabilité et la gestion des ventes.
Quels sont les avantages et les limites selon l’usage ?
Le principal atout du lecteur de carte bancaire est la rapidité et la traçabilité des paiements : les transactions sont horodatées et conservées, ce qui facilite le suivi commercial et la comptabilité. Le sans contact accélère les transactions et limite les files d’attente. En revanche, l’appareil dépend d’une alimentation et d’une connexion : une panne ou une mauvaise couverture mobile peut bloquer les encaissements. Autre limite à garder en tête, les coûts indirects comme les commissions par transaction ou les frais de location qui doivent être comparés en fonction du volume d’activité.
Sécurité : que contrôle réellement le terminal ?
Le terminal vérifie l’authenticité de la carte et communique avec le réseau bancaire pour obtenir une autorisation. Plusieurs mécanismes protègent la transaction : saisie d’un code confidentiel lorsqu’elle est requise, chiffrement des données transmises et systèmes d’authentification du porteur. Ces éléments réduisent le risque d’utilisation frauduleuse, mais ne l’annulent pas totalement ; la vigilance reste de mise.
Chiffrement, PIN et authentification
Le chiffrement empêche l’interception lisible des données entre le TPE et l’acquéreur. Le code PIN confirme que la personne présente est titulaire de la carte lorsque la procédure le demande. Certains flux requièrent une authentification supplémentaire via le smartphone du client ; ces étapes visent à limiter l’usage de cartes volées ou copiées.
Signes d’une transaction suspecte
Un refus systématique d’autorisations inhabituelles, des incohérences entre la carte et l’identité du porteur, ou des tentatives répétées de paiement peuvent indiquer un risque. Dans ces situations, privilégiez la discrétion et suivez les règles de votre prestataire : il est souvent recommandé de demander un autre moyen de paiement ou de contacter le service d’acceptation si nécessaire.
Installation et bonnes pratiques au quotidien
Un TPE bien déployé facilite votre activité. Testez-le avant les heures de pointe, placez-le à un emplacement visible et stable, et gardez le terminal chargé si vous utilisez un modèle mobile. Formez les personnes qui l’utilisent aux gestes essentiels : insérer la carte correctement, respecter la confidentialité du code, et proposer un ticket lorsque le client le demande.
Relevés et rapprochement comptable
Consultez régulièrement l’historique des transactions depuis le terminal ou l’espace en ligne fourni par votre prestataire. Ces données permettent de rapprocher les encaissements bancaires et de détecter des erreurs ou des anomalies. Si vous utilisez un logiciel de caisse, vérifiez la compatibilité et la synchronisation pour limiter les saisies manuelles.
Erreurs fréquentes à éviter lors de l’achat ou de la location d’un TPE ?
Un défaut courant est de choisir un modèle uniquement sur le prix sans vérifier la qualité du service client du fournisseur. Autre erreur : négliger la question des commissions et des frais annexes qui peuvent rendre une solution intéressante moins rentable qu’elle n’en a l’air. Enfin, ne pas anticiper la connectivité (zone blanche, réseau saturé) peut entraîner des refus de paiement en situation critique.
Comparaison rapide des types de terminaux
| Type | Mobilité | Dépendance réseau | Utilité typique |
|---|---|---|---|
| TPE fixe | Faible | Ethernet ou Wi‑Fi, stable | Commerce avec caisse centrale |
| TPE mobile | Élevée | Wi‑Fi et/ou 4G/5G, nécessite batterie | Taxis, marchés, livraisons |
| Lecteur connecté à smartphone | Très élevée | Couverture mobile du smartphone | Petites structures, événements |
Que faire en cas de problème technique ou de litige ?
Conservez les preuves : reçus, captures d’écran des transactions et toute correspondance avec le client. Contactez rapidement votre prestataire pour signaler un dysfonctionnement et suivez ses procédures. En cas de contestation d’un paiement, le suivi chronologique des opérations et des échanges est souvent déterminant pour résoudre le litige.