Si vous tenez un commerce, comprendre les frais de transaction carte bancaire est essentiel pour maîtriser vos marges et éviter les mauvaises surprises sur vos relevés bancaires. Ce guide pratique décortique qui prélève quoi, quelles situations font grimper la facture et quelles actions concrètes vous pouvez mener dès aujourd’hui.
Sommaire
Qui perçoit une part du paiement et pourquoi
Quand un client règle par carte, le montant de la vente est réparti entre plusieurs acteurs. La banque du client reçoit la commission d’interchange — un prélèvement standardisé qui sert à couvrir le coût du service bancaire du porteur de carte et qui, dans l’Union européenne, est encadré par le règlement 2015/751 (plafonds pour les cartes de débit et de crédit). Les réseaux (Visa, Mastercard, American Express) facturent ensuite des frais de fonctionnement et de sécurité pour acheminer et authentifier la transaction. Enfin, votre banque ou le prestataire de paiement applique sa propre commission pour le traitement et les services associés.
Quels éléments expliquent la variabilité des frais
Plusieurs facteurs influencent ce que vous payez réellement :
la nature de la carte (débit, crédit, premium), le lieu de paiement (dans l’EEE ou hors EEE), le canal utilisé (boutique, paiement à distance, e‑commerce), le volume de transactions du commerçant et les options choisies chez le prestataire (anti‑fraude, reporting, intégration comptable). Les plafonds de la commission d’interchange réduisent l’incertitude pour les transactions intra‑UE, mais les autres postes restent variables.
Les erreurs courantes qui coûtent cher
Plusieurs pratiques ou négligences entraînent des frais évitables. Confondre prix d’achat et coût total d’un terminal peut conduire à sous‑estimer les charges mensuelles. Accepter sans discrimination des paiements internationaux ou des cartes premium augmente mécaniquement le taux appliqué. Enfin, une gestion laxiste des litiges favorise les rétrofacturations, une source fréquente de coûts additionnels et de pénalités.
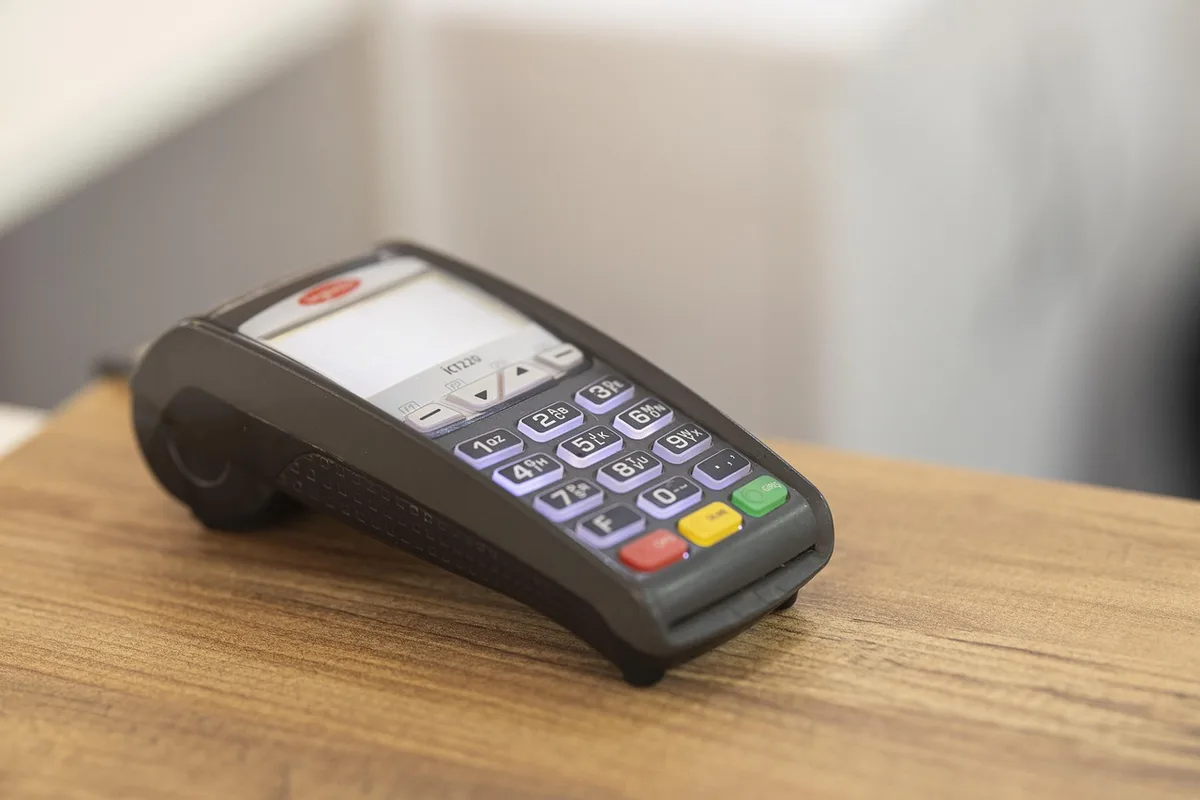
Choisir un TPE : acheter, louer ou utiliser un prestataire ?
Le choix du terminal impacte tant le cash‑flow que les frais récurrents. Acheter réduit souvent le coût mensuel mais nécessite un investissement initial et laisse la maintenance à votre charge. Louer limite l’effort initial et inclut fréquemment la maintenance et les mises à jour, contre un abonnement mensuel. Des prestataires alternatifs proposent des terminaux à bas prix couplés à des commissions plus élevées, ce qui peut convenir aux petits volumes ou aux activités mobiles.
| Achat | Location / Abonnement | |
|---|---|---|
| Investissement initial | plus élevé | faible |
| Frais mensuels | plus bas | plus élevés |
| Maintenance et mises à jour | à votre charge | souvent incluses |
| Flexibilité (mobilité, remplacements) | variable selon modèle | élevée |
Comment négocier et réduire vos coûts
Plusieurs leviers concrets peuvent diminuer votre facture. En voici des éléments à considérer lors des discussions avec votre banque ou votre prestataire :
- Négocier la commission commerçant en fonction du volume et du panier moyen.
- Demander la segmentation par type de carte pour éviter d’appliquer un taux unique trop élevé.
- Regrouper services (compte pro + TPE) pour obtenir un tarif avantageux.
- Mettre en place des outils anti‑fraude pour réduire les rétrofacturations et leurs pénalités.
Particularités du commerce en ligne et paiements à distance
Le paiement sur internet introduit des coûts additionnels : passerelle de paiement, conformité PCI‑DSS et frais liés au risque plus élevé de fraude. Les paiements à distance (par téléphone, par lien ou en VAD) sont généralement plus coûteux que les transactions en point de vente pour ces raisons. Prévoir des moyens de sécurisation (3‑D Secure, vérifications d’adresse, outils de scoring) aide à limiter les surcoûts.
Illustrations chiffrées pour situer l’impact sur une vente de 100 €
Selon le type de carte et le prestataire, la charge pour le commerçant varie de façon notable. Pour une carte Visa ou Mastercard classique, le total facturé peut représenter moins d’un euro sur 100 € si les commissions sont basses, tandis qu’une carte premium ou certains paiements American Express peuvent porter ce coût à plusieurs euros. Les plafonds réglementaires s’appliquent aux commissions d’interchange dans l’UE mais n’empêchent pas la marge ajoutée par les réseaux et les prestataires.
Surveiller et comparer sans se perdre dans les détails
Exiger une présentation claire de votre facture et comparer plusieurs offres sont deux gestes simples mais efficaces. Demandez la ventilation détaillée (interchange, frais réseau, commission commerçant, frais fixes) et simulez vos coûts annuels selon votre volume réel. Un changement apparemment minime sur le taux de commission peut représenter plusieurs centaines ou milliers d’euros d’économie selon l’activité.
Quand accepter une commission plus élevée peut être rationnel ?
Parfois, un taux supérieur se justifie : intégration fluide avec votre logiciel de caisse, meilleur service client, support technique, ou solutions de prévention de la fraude qui réduisent les pertes. Il est utile de comparer le coût net total et non seulement le taux apparent.